Laatst bijgewerkt: · redactie Annuïteit-berekenen.nl
Lineaire hypotheek berekenen
Bereken in een paar seconden wat een lineaire hypotheek je per maand kost. Je ziet de eerste en laatste maandlast, de totale rente, het verschil met een annuïteitenhypotheek en een volledig aflossingsschema.
Calculator lineaire hypotheek
Eerste maandlast (bruto)
€ 1.833
Laatste maandlast (bruto)
€ 836
Vaste aflossing per maand
€ 833
Totale rente
€ 180.500
Ten opzichte van een annuïteitenhypotheek (€ 1.432 per maand) betaal je € 35.109 minder rente, maar is je eerste maandlast € 401 hoger. Vergelijk annuïteit en lineair.
Bruto of netto maandlast
Je bruto maandlast is € 1.833. Kies Netto om te zien wat je ongeveer betaalt na hypotheekrenteaftrek.
Hypotheek verloop per jaar
Aflossingstabel
Maandelijks overzicht van je hypotheek
| Maand | Betaling | Rente | Aflossing | Restschuld |
|---|---|---|---|---|
| 1 | € 1.833,33 | € 1.000,00 | € 833,33 | € 299.166,67 |
| 2 | € 1.830,56 | € 997,22 | € 833,33 | € 298.333,33 |
| 3 | € 1.827,78 | € 994,44 | € 833,33 | € 297.500,00 |
| 4 | € 1.825,00 | € 991,67 | € 833,33 | € 296.666,67 |
| 5 | € 1.822,22 | € 988,89 | € 833,33 | € 295.833,33 |
| 6 | € 1.819,44 | € 986,11 | € 833,33 | € 295.000,00 |
| 7 | € 1.816,67 | € 983,33 | € 833,33 | € 294.166,67 |
| 8 | € 1.813,89 | € 980,56 | € 833,33 | € 293.333,33 |
| 9 | € 1.811,11 | € 977,78 | € 833,33 | € 292.500,00 |
| 10 | € 1.808,33 | € 975,00 | € 833,33 | € 291.666,67 |
| 11 | € 1.805,56 | € 972,22 | € 833,33 | € 290.833,33 |
| 12 | € 1.802,78 | € 969,44 | € 833,33 | € 290.000,00 |
| 13 | € 1.800,00 | € 966,67 | € 833,33 | € 289.166,67 |
| 14 | € 1.797,22 | € 963,89 | € 833,33 | € 288.333,33 |
| 15 | € 1.794,44 | € 961,11 | € 833,33 | € 287.500,00 |
| 16 | € 1.791,67 | € 958,33 | € 833,33 | € 286.666,67 |
| 17 | € 1.788,89 | € 955,56 | € 833,33 | € 285.833,33 |
| 18 | € 1.786,11 | € 952,78 | € 833,33 | € 285.000,00 |
| 19 | € 1.783,33 | € 950,00 | € 833,33 | € 284.166,67 |
| 20 | € 1.780,56 | € 947,22 | € 833,33 | € 283.333,33 |
| 21 | € 1.777,78 | € 944,44 | € 833,33 | € 282.500,00 |
| 22 | € 1.775,00 | € 941,67 | € 833,33 | € 281.666,67 |
| 23 | € 1.772,22 | € 938,89 | € 833,33 | € 280.833,33 |
| 24 | € 1.769,44 | € 936,11 | € 833,33 | € 280.000,00 |
Zo werkt een lineaire hypotheek
Bij een lineaire hypotheek bestaat je maandlast uit twee delen: een vaste aflossing en rente. De aflossing is altijd hetzelfde: het hypotheekbedrag gedeeld door het aantal maanden van de looptijd. De rente bereken je elke maand over de schuld die dan nog openstaat. Omdat die schuld steeds kleiner wordt, betaal je elke maand iets minder rente en daalt je bruto maandlast geleidelijk.
Dat is het grote verschil met een annuïteitenhypotheek. Daar blijft de bruto maandlast gelijk en verschuift alleen de verdeling tussen rente en aflossing. Wil je weten hoe die vaste maandlast tot stand komt, lees dan de annuïteitenformule met rekenvoorbeeld.
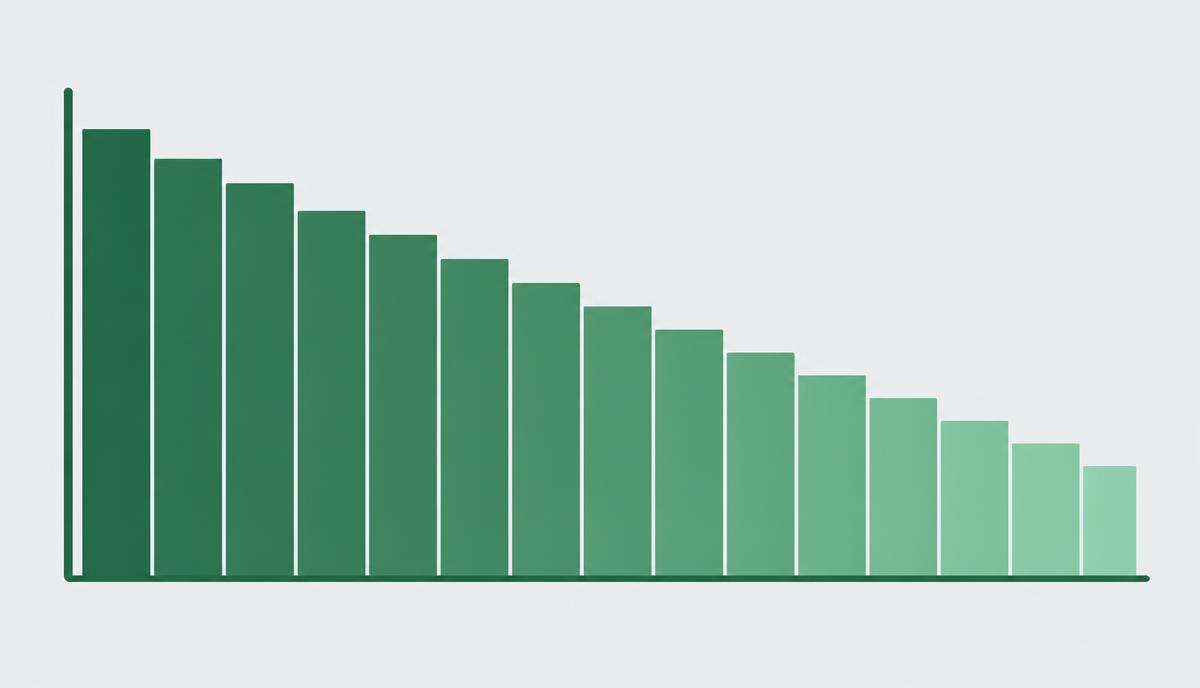
Rekenvoorbeeld: € 300.000 tegen 4% over 30 jaar
Je leent € 300.000 voor 360 maanden. De vaste aflossing is € 300.000 / 360 = € 833,33. De rente in maand 1 is 4% / 12 × € 300.000 = € 1.000,00. Je eerste bruto maandlast is daarmee € 1.833,33. In de laatste maand betaal je nog maar € 836,11. Over de hele looptijd betaal je € 180.500 rente.
Voordelen en nadelen
- Minder rente: je lost sneller af, dus je betaalt in totaal minder rente dan bij annuïtair.
- Dalende lasten: je maandlast wordt elk jaar lager, handig als je inkomen later daalt, bijvoorbeeld na je pensioen.
- Sneller vermogen in je huis: je restschuld daalt vanaf het begin sneller.
- Hogere start: de eerste jaren betaal je flink meer per maand. Daardoor kun je soms minder lenen.
- Belastingvoordeel daalt sneller: omdat de rente sneller afneemt, neemt ook je hypotheekrenteaftrek sneller af.
Voor wie past lineair?
Lineair aflossen past vaak bij mensen die nu ruimte hebben in hun budget en zo weinig mogelijk rente willen betalen, of die verwachten dat hun inkomen later lager wordt. Heb je de eerste jaren juist een krap budget, dan geeft een annuïteitenhypotheek meer lucht. Je kunt ook extra aflossen op een annuïteitenhypotheek om een deel van het voordeel van lineair te krijgen, zonder vast te zitten aan de hogere start.
Aannames van deze berekening
De berekening gaat uit van een vaste rente over de hele looptijd, maandelijkse betaling en geen boetes of extra aflossingen. Kosten zoals notaris, taxatie en advies zitten er niet in. De uitkomst is een indicatie en geen advies.